

Cinq questions à se poser face à la multiplication des fonds evergreen
Avec les fonds evergreen, les marchés privés peuvent devenir plus accessibles aux clients en gestion privée par le biais de seuils d’entrée plus bas, de souscriptions continues et de fenêtres de liquidité périodiques.
De nombreux investisseurs privés optent pour les marchés privés afin de bénéficier d’un potentiel de croissance à long terme, de diversifier leurs investissements et de s’exposer à des entreprises non cotées.
Les fonds evergreen, plus flexibles, ont ainsi le vent en poupe : ces véhicules uniques et investis en continu peuvent accepter de nouveaux capitaux régulièrement et les investir progressivement.
Un abaissement des seuils d’entrée pourrait les rendre plus accessibles, mais ils ne garantissent pas que leurs gestionnaires disposent de l’expérience ou des contrôles permettant d’identifier des opportunités pertinentes, de gérer le fonds de manière responsable ou de gérer la liquidité.
Avec ce guide, nous espérons aider les investisseurs à déterminer si un gestionnaire donné peut répondre à ces critères.
Les fonds evergreen en bref*
Les fonds evergreen et les fonds fermés se distinguent sur plusieurs points. Nous avons répertorié leurs principales différences dans le tableau ci-dessous.
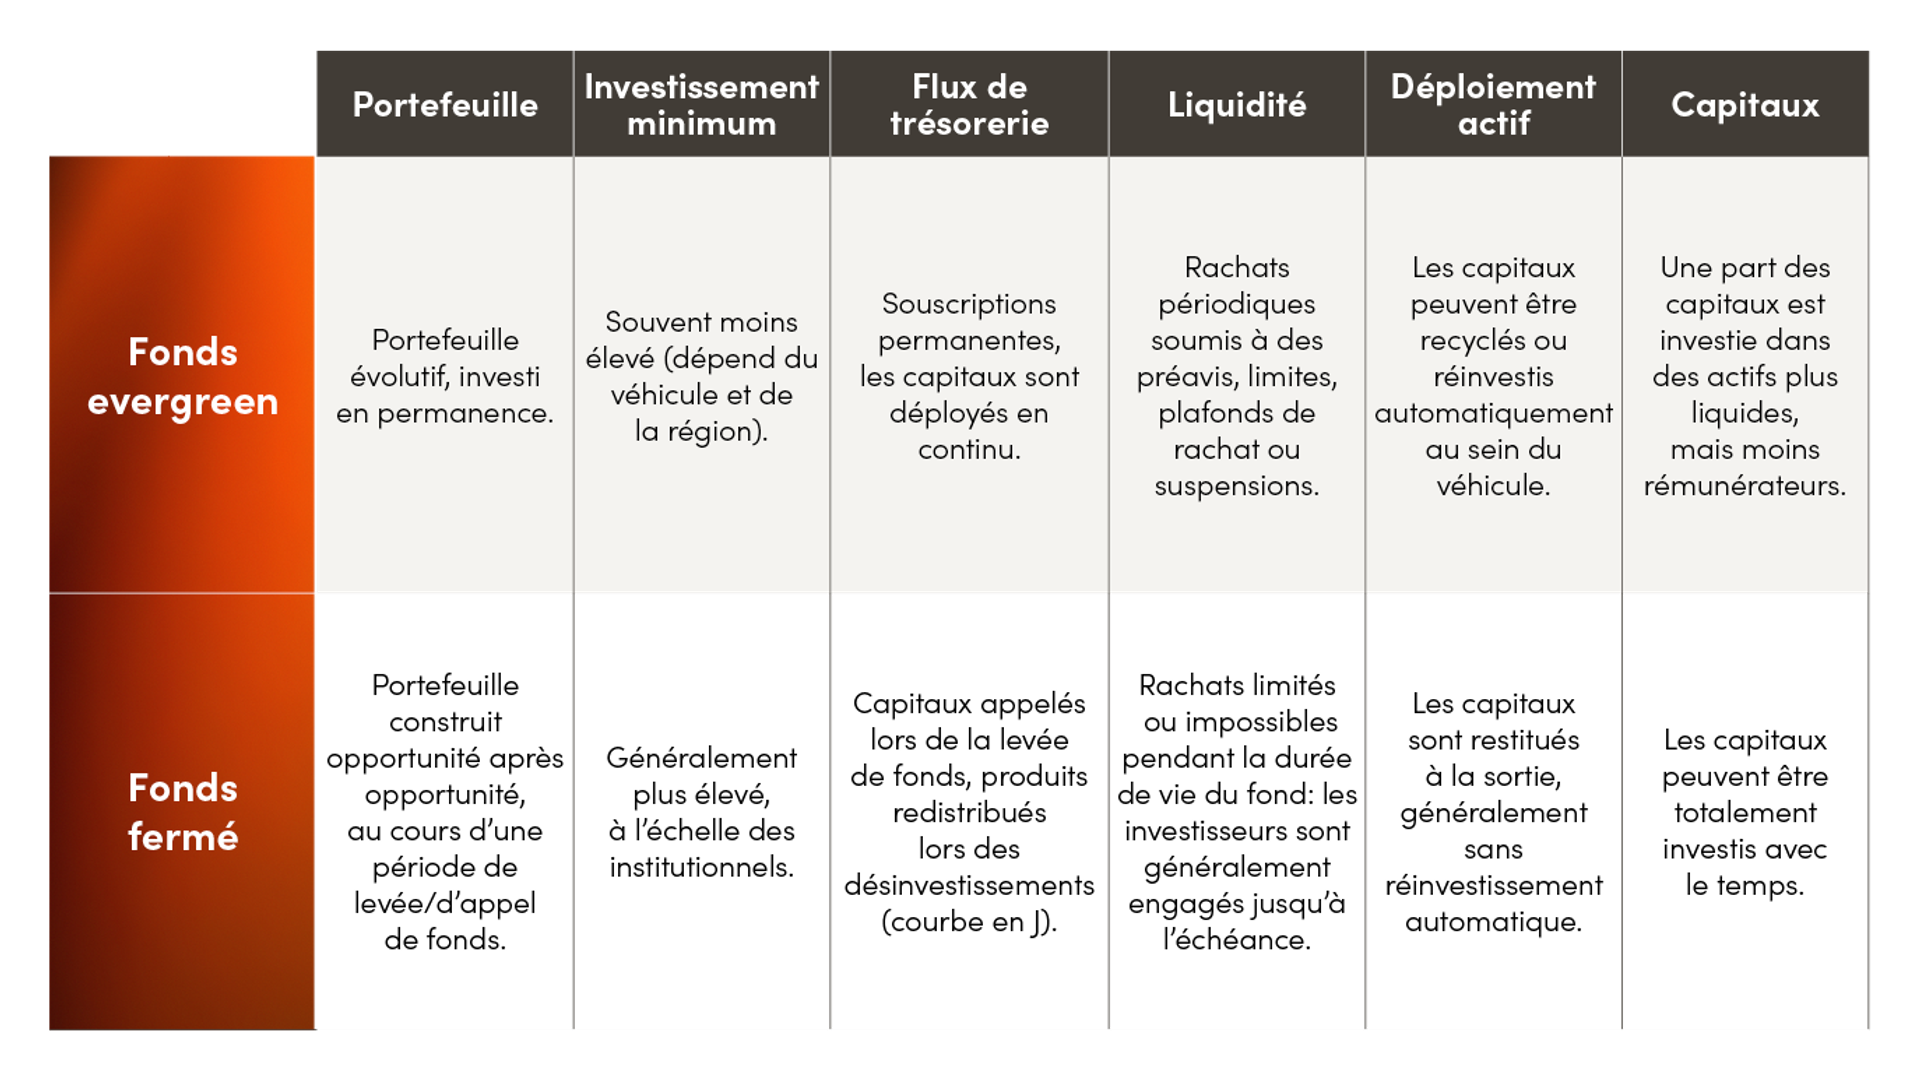
Choix d’un gestionnaire de fonds evergreen
1. Flux continu et important d’opportunités d’investissement
Les fonds evergreen doivent déployer les capitaux en continu : il est essentiel que le gestionnaire puisse identifier en permanence de nouveaux investissements.
Nous estimons que l’identification des opportunités doit être prévisible et reproductible sur l’ensemble des secteurs, régions et cycles du marché.
Points à prendre en compte
- Le gestionnaire est-il en mesure d’identifier des opportunités suffisamment diversifiées pour une stratégie evergreen, même lors des retournements de marché ?
- Le gestionnaire dispose-t-il d’un contrôle direct sur les investissements sous-jacents, ou la gestion des performances est-elle confiée à un tiers ?
- Le gestionnaire a-t-il déjà réussi à sortir d’investissements au cours de différents cycles de marché ?
2. Équipe spécialisée et expérimentée.
Pour nous, la gestion d’un fonds evergreen impose une expérience préalable en gestion de capitaux perpétuels au cours de différents cycles de marché.
Une équipe ayant activement géré le déploiement, les rachats, les valorisations et la liquidité dans le cadre d’un système intégré est tout indiquée, car elle dispose d’une expérience concrète des interactions entre ces différents facteurs.
Points à prendre en compte
- L’équipe peut-elle prouver qu’elle a géré des fonds evergreen ou perpétuels sur différents cycles de marché ?
- Le fonds bénéficie-t-il d’une équipe dédiée, stable, avec un mandat clair au sein de la société de gestion ?
- Quels sont les processus de déploiement, de rachat, de valorisation et de liquidité, et ont-ils fait l’objet de stress-tests ?
3. Les intérêts des investisseurs sont prioritaires.
Les fonds evergreen peuvent donner accès à des opportunités autrement réservées aux grands clients institutionnels.
Lorsque le gestionnaire co-investit en parallèle de ses clients, leurs intérêts sont davantage susceptibles d’être alignés.
Points à prendre en compte
- Le fonds evergreen investit-il dans les mêmes opportunités que les grands clients institutionnels ?
- Quels sont les critères de sélection des co-investissements ?
- La croissance a-t-elle été régulière, avec une base d’investisseurs suffisamment diversifiée ?
4. Une gouvernance pensée pour des marchés sous pression.
Pour nous, la structure doit être adaptée aux marchés calmes, mais aussi aux périodes de turbulences.
Par conséquent, la politique de valorisation doit être cohérente, et les mécanismes indépendants de supervision et de contrôle des risques avoir été soumis à des stress tests pour assurer une valorisation juste, des rachats ordonnés et un traitement transparent de l’ensemble des investisseurs.
La gouvernance doit inclure un comité d’investissement dédié dont les membres n’ont pas de rôle externe les plaçant en situation de conflit d’intérêts.
Points à prendre en compte
- La politique de valorisation est-elle documentée, appliquée de manière cohérente et régulièrement revue ?
- Des stress-tests, limites de liquidité et de concentration, et déclencheurs d’urgence sont-ils définis et appliqués ?
- Le gestionnaire peut-il obtenir rapidement des informations précises sur les risques d’un portefeuille et superviser en direct les investissements sous-jacents lors des chocs de marché ?
5. Une structure de frais compréhensible par l’investisseur.
Les frais doivent être simples, transparents et maîtrisés.
L’application d’une seule couche de frais, clairement expliqués, pourrait préserver la capitalisation à long terme et faciliter la compréhension des rendements nets. Les investisseurs éligibles peuvent aussi consulter des illustrations claires des rendements nets après frais.
Points à prendre en compte
- Existe-t-il une structure de frais clairement expliqués, et les prélèvements peuvent-ils être facilement réconciliés ?
- Comment les frais sous-jacents sont-ils gérés et communiqués ?
Chez EQT « Better Never Ends » n’est pas qu’un slogan : c’est aussi notre vision de l’identification d’opportunités d’investissement, de l’accompagnement des entreprises et de la gestion des opportunités.
C'est pourquoi nous plaçons nos clients au cœur de notre démarche d'investissement : nous élaborons des stratégies adaptées à chaque profil, tout en leur apportant clarté, expertise et pédagogie tout au long de leur parcours.

ThinQ by EQT : une publication où les marchés privés rencontrent les esprits ouverts. Rejoignez la conversation – [email protected]
Better Never Ends